Madrid, 18 de noviembre de 2026
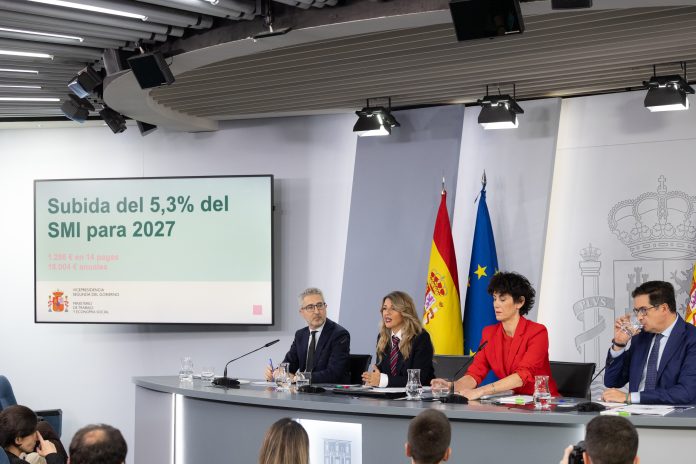
El Boletín Oficial del Estado (BOE) publica este jueves el Real Decreto que eleva el Salario Mínimo Interprofesional (SMI) para 2027 en un 5,3%, hasta los 1.286 euros al mes en 14 pagas (42,87 euros al día) o un total de 18.004 euros anuales.
De este modo, a partir del 1 de enero de 2027, el SMI pasará de los 1.221 euros mensuales actuales a 1.286 euros, lo que supone 65 euros más al mes ó 910 euros más al año.
Este incremento, aprobado en el Consejo de Ministros del pasado martes, beneficiará a cerca de 2,7 millones de personas, el 13,6% de los asalariados.
Según el Ministerio de Trabajo, el SMI tiene «mucho impacto» en todas las comunidades autónomas, pero principalmente en Andalucía (550.000 afectados) y Madrid (387.000 perceptores).
Esta subida también beneficia en mayor medida a las mujeres, con 1.746.000 de beneficiarias, a los jóvenes menores de 25 años, y a los sectores de la construcción, la industria, los servicios y la agricultura.
El incremento del SMI en un 5,3% atiende al derecho a una remuneración equitativa y suficiente y da continuidad al objetivo de que esta renta mínima alcance el 60% del salario medio, en línea con la Carta Social Europea y las resoluciones del Comité Europeo de Derechos Sociales.
En materia de compensación y absorción, la norma contempla que la revisión salarial no afectará a aquellos sueldos profesionales que, en conjunto y en cómputo anual, ya superen los 18.004 euros mínimos previstos. Sólo deberán incrementarse aquellos salarios que queden por debajo de dicho umbral anual hasta alcanzarlo.
Asimismo, el real decreto incluye una disposición transitoria de «no afectación» con el fin de prevenir distorsiones en ámbitos extralaborales.
Por ello, el nuevo importe no se aplicará automáticamente a normas autonómicas o locales que recurran al SMI como indicador para conceder ayudas o prestaciones públicas, ni a contratos y pactos privados que lo tengan como referencia, salvo que las partes o las normativas sectoriales así lo dispongan de forma expresa.
En tales supuestos, se mantendrá durante 2027 el valor del SMI previo a la entrada en vigor de la nueva norma.
CONTRATOS DE CORTA DURACIÓN Y TRABAJO DOMÉSTICO
El Real Decreto establece además retribuciones específicas para colectivos con contratos de corta duración y trabajo doméstico.
Así, los trabajadores con contratos de duración determinada cuyos servicios en una misma empresa no excedan los 120 días cobrarán como mínimo 60,88 euros por jornada legal, importe que incluye la parte proporcional de domingos, festivos y las dos gratificaciones extraordinarias.
En el caso de las empleadas de hogar, el salario mínimo para quienes presten servicios en régimen externo por horas queda fijado en 10,06 euros por hora efectivamente trabajada, incorporando todos los conceptos retributivos.
En todas las modalidades salariales se computará exclusivamente la remuneración en dinero, sin que el salario en especie pueda minorar la cuantía íntegra fijada legalmente.
DEDUCCIÓN FISCAL: NO SE APLICARÁ NINGUNA RETENCIÓN MENSUAL
Junto con la subida del SMI, el Gobierno ha aprobado por quinto año consecutivo una rebaja del IRPF para las rentas más bajas, con el objetivo de que quienes cobren el salario mínimo no tengan que tributar en 2027. El Ejecutivo estima que el ahorro fiscal es de 1.200 millones de euros.
Para que los perceptores de este salario perciban íntegro el sueldo, se aplicará en el IRPF una deducción de 1.033,58 euros para esos salarios de 18.004 euros anuales.
Además, la rebaja fiscal se extiende también a los salarios inmediatamente superiores al salario mínimo interprofesional, con el objetivo de evitar lo que técnicamente se llama el «error de salto» en el impuesto en el IRPF. Así, la deducción se aplica con tendencia decreciente hasta los contribuyentes con rendimientos de 23.172 euros.
Por tanto, hasta 18.004 euros, que es el salario mínimo, la tributación es cero y de 18.004 hasta 23.172, va reduciéndose proporcionalmente esa deducción.
El Gobierno ha incluido una novedad relevante. Hasta ahora los perceptores del salario mínimo veían en su nómina una retención mensual, que cuando presentaban la Declaración de la Renta se les veía compensada con la devolución del impuesto. Ahora, el Gobierno ha modificado el reglamento del IRPF para garantizar que el perceptor del salario mínimo no soporte ninguna retención mensual en su nómina.
De este modo, a partir de 2027, quien cobre el salario mínimo notará que no tributa desde la primera nómina al no aplicársele las retenciones.